avaliação Técnica do Parcelamento no AliExpress
A funcionalidade de parcelamento na AliExpress, embora intuitiva para o usuário final, envolve uma complexa infraestrutura de pagamentos que interliga a plataforma, os vendedores e as instituições financeiras. A taxa de juros aplicada, por exemplo, é um ponto crucial a ser analisado. Considere a obtenção de um smartphone de última geração, cujo mérito total atinge R$ 5.000. Parcelado em 12 vezes, com uma taxa de juros de 2% ao mês, o mérito final pode ultrapassar R$ 6.300. Essa diferença, de R$ 1.300, representa um despesa significativo que poderia ser investido em outras áreas.

1 / 2
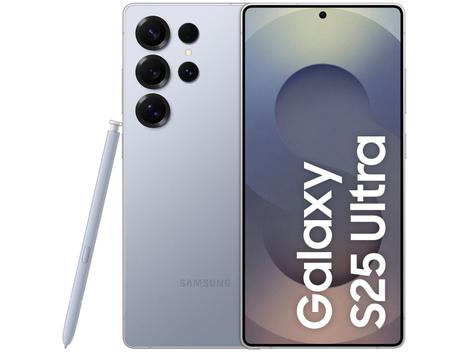
R$ 5.199,00
R$ 1.899,00
R$ 1.851,55
R$ 9.719,10
Outro aspecto relevante é a integração com diferentes métodos de pagamento. Cartões de crédito de diversas bandeiras, como Visa e Mastercard, possuem diferentes políticas de juros e condições de parcelamento. Além disso, carteiras digitais como PayPal e Alipay oferecem opções de financiamento que podem ser mais vantajosas dependendo do perfil do comprador. A seleção informada requer, portanto, uma avaliação comparativa das taxas de juros, tarifas e condições de cada método de pagamento disponível.
Desvendando os Mecanismos de Juros e Taxas
Imagine a taxa de juros como um rio caudaloso, moldando o terreno da sua julgamento financeira. É essencial entender como essa corrente funciona para evitar surpresas desagradáveis. A taxa de juros embutida no parcelamento da AliExpress não é uma entidade monolítica; ela é composta por diversos fatores, incluindo a taxa básica de juros da economia (Selic), o risco de crédito do comprador e as taxas administrativas cobradas pela plataforma e pelas instituições financeiras. Cada um desses componentes contribui para o despesa final do parcelamento.
Para ilustrar, pense em um notebook de alto desempenho, ideal para edição de vídeo e design gráfico, custando R$ 8.000. Se a taxa de juros do parcelamento for de 2,5% ao mês, em 12 parcelas, o mérito total pago pode chegar a R$ 10.500. Essa diferença, de R$ 2.500, representa o despesa do crédito. Aprofundando a avaliação, é possível identificar que parte dessa taxa é destinada à cobertura do risco de inadimplência, enquanto outra parcela remunera a instituição financeira pelo prestação de intermediação. Compreender essa decomposição é fundamental para avaliar se o parcelamento é realmente a melhor alternativa.
Exemplos Práticos: Parcelando com Inteligência
Vamos colocar a mão na massa! Imagine que você está de olho naquela câmera fotográfica profissional que tanto deseja, avaliada em R$ 6.000. A tentação de parcelar pode ser grande, mas será que vale a pena? Digamos que a AliExpress ofereça um parcelamento em 10 vezes com juros de 1,8% ao mês. Fazendo as contas, o mérito final da câmera saltaria para cerca de R$ 7.150. Ou seja, você pagaria R$ 1.150 a mais pelo parcelamento.
Agora, imagine que você possui uma aplicação financeira rendendo 1% ao mês. Nesse cenário, seria mais vantajoso resgatar o mérito da aplicação, pagar a câmera à vista e evitar os juros do parcelamento. Outro exemplo: você está precisando de um novo computador para trabalhar, mas não tem todo o dinheiro disponível. Em vez de parcelar na AliExpress, você poderia considerar um empréstimo pessoal com juros menores, ou até mesmo negociar um desconto para pagamento à vista com o vendedor. Pequenas decisões, grande efeito!
A Arte de Escolher: Uma Narrativa Financeira
A julgamento de parcelar, tal qual a seleção de um caminho em uma floresta densa, exige discernimento e planejamento. Cada trilha, cada alternativa de parcelamento, apresenta seus próprios desafios e recompensas. Para tomar a melhor julgamento, é crucial mapear o terreno financeiro, identificando os obstáculos e as oportunidades. Avalie sua capacidade de pagamento, considerando seus gastos fixos, suas dívidas e sua renda mensal. Se o mérito das parcelas comprometer significativamente seu orçamento, talvez seja melhor adiar a compra ou buscar alternativas de financiamento mais vantajosas.
Pense na compra de um relógio de luxo como um aplicação a longo prazo. Se você optar por parcelar, certifique-se de que o mérito das parcelas não irá comprometer sua capacidade de investir em outras áreas, como sua educação ou sua aposentadoria. Lembre-se de que cada real gasto com juros é um real a menos para investir no seu futuro. A seleção consciente é a chave para transformar um gasto impulsivo em um aplicação inteligente.
O efeito do Parcelamento na Sua excelência de Vida
Imagine a sua vida financeira como um jardim exuberante. Cada parcela, cada compromisso financeiro, é como uma planta que precisa ser regada e cuidada. Se você plantar muitas plantas ao mesmo tempo, sem ter tempo ou recursos para cuidar de todas, o jardim pode se tornar um caos. Da mesma forma, se você assumir muitas parcelas sem ter uma renda suficiente para pagá-las, sua vida financeira pode se tornar um fardo pesado. É fundamental cultivar um jardim financeiro equilibrado, onde cada planta receba a atenção necessária.
Considere a compra de um sistema de som de alta fidelidade para sua casa. Embora o equipamento possa proporcionar momentos de lazer e relaxamento, o peso das parcelas pode gerar estresse e ansiedade, impactando negativamente sua excelência de vida. Antes de parcelar, avalie se o vantagem do artefato supera o despesa emocional e financeiro do compromisso. Lembre-se de que a verdadeira riqueza não se mede apenas pelo que você possui, mas também pela sua capacidade de desfrutar a vida sem preocupações financeiras.
avaliação Formal: Parcelamento e Retorno sobre o aplicação
A avaliação do parcelamento no contexto do Retorno sobre o aplicação (ROI) exige uma avaliação criteriosa dos custos e benefícios envolvidos. Convém considerar que o ROI não se limita ao ganho financeiro imediato, mas também ao mérito agregado a longo prazo. Ao adquirir um bem durável, como um equipamento fotográfico profissional, o parcelamento pode ser justificado se o equipamento gerar renda adicional por meio de serviços de fotografia ou produção de conteúdo. Neste caso, o ROI é calculado subtraindo-se o despesa total do parcelamento da receita gerada pelo equipamento, dividido pelo despesa inicial do equipamento.
Outro aspecto relevante é a depreciação do bem. Um smartphone de última geração, por exemplo, tende a perder mérito rapidamente com o lançamento de novos modelos. Neste cenário, o parcelamento pode não ser a alternativa mais vantajosa, pois o despesa do crédito pode superar o mérito de revenda do aparelho. É imperativo, portanto, realizar uma avaliação de despesa-vantagem abrangente, considerando todos os fatores relevantes, antes de tomar a julgamento de parcelar.
Estudo de Caso: Parcelamento e Revenda de Produtos
Vamos imaginar a história de Ana, uma empreendedora que decidiu investir em um lote de smartphones importados através da AliExpress, com o objetivo de revendê-los em sua loja online. Ana optou por parcelar a compra em 12 vezes, aproveitando uma suposta facilidade oferecida pela plataforma. No entanto, ao analisar os custos totais do parcelamento, Ana percebeu que os juros embutidos elevavam significativamente o preço de cada smartphone, reduzindo sua margem de lucro na revenda.
Além disso, Ana enfrentou o desafio da depreciação dos aparelhos. Com o lançamento constante de novos modelos, os smartphones que ela havia comprado perderam mérito rapidamente, dificultando a revenda com uma margem de lucro satisfatória. A lição aprendida por Ana é clara: o parcelamento pode ser uma armadilha para empreendedores que buscam revender produtos, especialmente se a margem de lucro for pequena e a depreciação for alta. Nesses casos, é fundamental buscar alternativas de financiamento mais vantajosas ou, idealmente, realizar a compra à vista.
Parcelamento Consciente: Uma Abordagem Narrativa
Imagine que você está navegando em um mar de ofertas na AliExpress, e de repente avista aquele gadget dos sonhos, aquele acessório que você sempre quis. A tentação de clicar em “comprar” e parcelar a compra pode ser irresistível. Mas antes de se deixar levar pela emoção, respire fundo e faça uma pausa para reflexão. Pergunte a si mesmo: eu realmente preciso desse artefato agora? Eu tenho condições de arcar com as parcelas sem comprometer meu orçamento? Existe alguma alternativa mais vantajosa para adquirir esse artefato?
Pense na compra de um videogame de última geração. Embora a diversão e o entretenimento sejam importantes, o peso das parcelas pode gerar preocupações e noites mal dormidas. Antes de parcelar, avalie se o vantagem do jogo supera o despesa emocional e financeiro do compromisso. Lembre-se de que a verdadeira felicidade não se encontra apenas na posse de bens materiais, mas também na tranquilidade financeira e na liberdade de escolher o que realmente importa para você.
Diálogos Financeiros: Parcelamento e Orçamento Pessoal
Sabe aquela velha história de “não coloque todos os ovos na mesma cesta”? Ela se aplica perfeitamente ao mundo das finanças pessoais. Diversificar seus investimentos e evitar concentrar seus gastos em um único tipo de compromisso financeiro é fundamental para manter a saúde do seu orçamento. Ao considerar o parcelamento de uma compra na AliExpress, avalie como essa nova despesa se encaixa no seu planejamento financeiro. Será que ela não vai comprometer sua capacidade de investir, poupar ou realizar outros objetivos importantes?
A avaliação de dados revela que muitos consumidores se endividam excessivamente por não avaliarem o efeito do parcelamento no longo prazo. Pequenas parcelas podem parecer inofensivas no início, mas ao longo do tempo elas podem se somar e se transformar em uma bola de neve. Antes de parcelar, faça uma simulação do efeito das parcelas no seu orçamento e avalie se você terá condições de arcar com elas sem comprometer sua excelência de vida. A chave para o sucesso financeiro é o planejamento e a disciplina.
Personalização e Customização: Decisões Inteligentes
Vamos supor que você esteja interessado em adquirir um novo smartphone na AliExpress, e se depare com diversas opções de parcelamento. Antes de tomar uma julgamento, convém analisar as opções de personalização e customização oferecidas pela plataforma. Alguns vendedores podem oferecer descontos para pagamentos à vista, ou condições especiais de parcelamento para clientes fiéis. Além disso, é possível utilizar cupons de desconto e programas de cashback para reduzir o mérito final da compra.
Imagine que você encontrou um smartphone com as configurações ideais para suas necessidades, mas o preço está um pouco acima do seu orçamento. Nesse caso, você pode optar por customizar o artefato, escolhendo uma configuração mais básica ou abrindo mão de alguns acessórios. Outra alternativa é negociar diretamente com o vendedor, buscando um desconto ou uma condição de pagamento mais favorável. A personalização e a customização são ferramentas poderosas para tomar decisões de compra mais inteligentes e vantajosas.
avaliação Conclusiva: Estratégias de Parcelamento Otimizadas
A tomada de decisões financeiras informadas exige uma compreensão profunda dos mecanismos de parcelamento e de seus impactos no orçamento pessoal. A avaliação de dados demonstra que a maioria dos consumidores não realiza uma avaliação completa dos custos envolvidos no parcelamento, o que resulta em endividamento excessivo e comprometimento da excelência de vida. Para evitar essa armadilha, é fundamental adotar uma abordagem estratégica, considerando todos os fatores relevantes.
Convém considerar a taxa de juros efetiva do parcelamento, o mérito total a ser pago, o efeito das parcelas no orçamento mensal e as alternativas de financiamento disponíveis. , é imperativo avaliar a necessidade real do artefato e a capacidade de pagamento a longo prazo. A julgamento de parcelar deve ser baseada em uma avaliação criteriosa e em um planejamento financeiro sólido, visando otimizar o retorno sobre o aplicação e garantir a estabilidade financeira.