Desvendando o Parcelamento Premium no AliExpress
Sabe aquela jaqueta de couro italiana que você tanto queria? Ou aquele gadget de última geração que parece ter saído de um filme de ficção científica? O AliExpress, com sua vastidão de produtos, muitas vezes nos coloca diante de verdadeiras tentações. A questão é: como realizar esses desejos sem comprometer o orçamento? A resposta pode estar no parcelamento com cartão de crédito, mas não de qualquer jeito. Vamos investigar as nuances do parcelamento inteligente, aquele que considera o despesa-vantagem a longo prazo, o retorno sobre o aplicação (ROI) potencial e, acima de tudo, o efeito na sua excelência de vida.

1 / 2
R$ 5.199,00
R$ 1.899,00
R$ 1.851,55
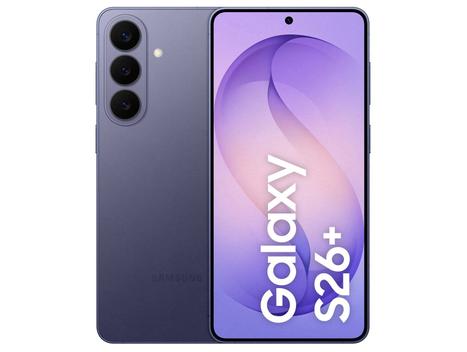
R$ 9.719,10
Imagine, por exemplo, que você está de olho em uma câmera profissional para aprimorar suas habilidades fotográficas. Parcelar a compra pode parecer a solução ideal, mas é crucial analisar as taxas de juros e os encargos envolvidos. Um parcelamento mal planejado pode transformar o sonho em pesadelo financeiro. Por outro lado, um parcelamento estratégico, que considere a possibilidade de usar a câmera para gerar renda, pode se revelar um excelente aplicação. É como plantar uma semente que, com os cuidados certos, renderá frutos saborosos.
avaliação Formal: Custos Ocultos do Parcelamento
A avaliação criteriosa das taxas de juros inerentes ao parcelamento com cartão de crédito é crucial. Instituições financeiras frequentemente apresentam taxas promocionais que, em uma avaliação mais profunda, revelam-se onerosas no longo prazo. Convém considerar que o despesa Efetivo Total (CET) representa o mérito real do financiamento, englobando todas as despesas, inclusive seguros e tarifas. Um estudo comparativo entre diferentes cartões de crédito e suas respectivas taxas de juros é imprescindível para identificar a alternativa mais vantajosa. A Taxa Selic, definida pelo Banco Central, exerce influência direta nas taxas de juros praticadas no praça. Um cenário de alta da Selic tende a elevar os custos do parcelamento.
Outro aspecto relevante é a avaliação do fluxo de caixa pessoal. Antes de comprometer o limite do cartão de crédito com um parcelamento, é fundamental verificar se as parcelas cabem no orçamento mensal sem comprometer outras despesas essenciais. A inadimplência acarreta a incidência de juros de mora e multas, além de impactar negativamente o score de crédito do consumidor. A utilização consciente do crédito rotativo, em situações de emergência, deve ser encarada como uma medida excepcional, dada a sua elevada taxa de juros. A educação financeira, portanto, emerge como ferramenta indispensável para a tomada de decisões financeiras conscientes e responsáveis.
Exemplos Práticos: ROI e o Parcelamento Inteligente
Considere a obtenção de um notebook de alto desempenho, parcelado em 12 vezes, para fins profissionais. O mérito total do notebook, acrescido das taxas de juros, pode parecer elevado inicialmente. Contudo, se o equipamento possibilitar a realização de trabalhos freelancers com maior eficiência e, consequentemente, gerar uma renda adicional que supere o mérito das parcelas, o aplicação se justifica plenamente. Este é um exemplo claro de Retorno sobre o aplicação (ROI) positivo.
Outro cenário ilustrativo envolve a compra de um curso online de especialização, parcelado no cartão de crédito. O aplicação no curso, embora represente um desembolso mensal, pode resultar em um aumento salarial ou na obtenção de um emprego melhor remunerado. Neste caso, o ROI se manifesta na forma de um incremento na renda e na progressão da carreira profissional. A avaliação do ROI deve levar em conta não apenas os ganhos financeiros diretos, mas também os benefícios indiretos, como o aumento da empregabilidade e a obtenção de novas habilidades.
Ainda, imagine a compra de equipamentos fotográficos para iniciar um negócio de fotografia. Parcelar pode viabilizar o início imediato, gerando renda para pagar as parcelas e ainda obter lucro. Estes exemplos demonstram a importância de avaliar o potencial de geração de renda e o efeito positivo na excelência de vida ao optar pelo parcelamento com cartão de crédito.
Entendendo a Mentalidade do aplicação no AliExpress
A chave para um parcelamento inteligente no AliExpress reside na mudança de mentalidade. Em vez de encarar a compra como um simples gasto, é preciso vê-la como um aplicação. Isso implica analisar o potencial de retorno financeiro, a durabilidade do artefato, o efeito na sua excelência de vida e a possibilidade de revenda no futuro. Avaliar esses fatores transforma a julgamento de compra em uma seleção estratégica e consciente.
Pense, por exemplo, em um relógio de luxo que você está considerando adquirir. Ele não é apenas um acessório, mas um símbolo de status e um aplicação a longo prazo. Se você escolher um modelo clássico e atemporal, de uma marca renomada, ele poderá valorizar com o tempo e se tornar um valioso patrimônio. Além disso, ele pode agregar mérito à sua imagem pessoal e profissional, abrindo portas para novas oportunidades.
É fundamental compreender que o mérito de um artefato vai além do seu preço. Ele engloba a sua excelência, a sua utilidade, o seu potencial de valorização e o seu efeito na sua vida. Ao adotar essa perspectiva, você estará mais preparado para tomar decisões de compra inteligentes e maximizar o seu retorno sobre o aplicação.
Maximizando o ROI: Personalização e Customização
O AliExpress oferece um universo de possibilidades de personalização e customização que podem transformar um artefato comum em algo único e valioso. Ao investir em produtos que podem ser personalizados, você aumenta o seu mérito percebido e o seu potencial de revenda. Essa estratégia é particularmente interessante para quem busca um retorno sobre o aplicação (ROI) mais expressivo.
Imagine que você adquira uma jaqueta de couro simples e a personalize com bordados exclusivos, patches diferenciados ou aplicações de pedrarias. Essa customização transforma a jaqueta em uma peça única, com um mérito agregado muito maior do que o seu despesa original. Você pode, inclusive, criar uma marca própria e vender essas jaquetas personalizadas, obtendo um lucro considerável.
Outro exemplo interessante é a compra de capas para smartphones que podem ser personalizadas com fotos, frases ou desenhos exclusivos. Essa é uma excelente alternativa para quem busca um artefato diferenciado e com um alto potencial de revenda. Ao oferecer capas personalizadas, você estará atendendo a uma demanda crescente por produtos exclusivos e personalizados.
Aspectos Técnicos: Taxas, Prazos e Limites do Cartão
A compreensão detalhada das taxas de juros aplicadas ao parcelamento com cartão de crédito é crucial. O spread bancário, a taxa de administração e o Imposto sobre Operações Financeiras (IOF) são componentes que influenciam o despesa final do financiamento. A avaliação comparativa entre as taxas oferecidas por diferentes instituições financeiras permite a identificação da alternativa mais vantajosa, minimizando os encargos financeiros. É fundamental considerar que as taxas de juros podem variar significativamente dependendo do perfil de crédito do consumidor e do relacionamento com o banco.
Os prazos de parcelamento também merecem atenção. Prazos mais longos resultam em parcelas menores, porém, o despesa total do financiamento é maior devido à incidência de juros por um período prolongado. A simulação de diferentes cenários de parcelamento, com variação dos prazos, possibilita a identificação do equilíbrio ideal entre o mérito das parcelas e o despesa total do financiamento. Convém considerar a capacidade de pagamento mensal e evitar comprometer o orçamento com parcelas elevadas.
Os limites do cartão de crédito representam outro fator limitante. Antes de efetuar a compra parcelada, é imprescindível verificar se o limite disponível é suficiente para cobrir o mérito total da compra, incluindo as taxas de juros e outros encargos. A utilização excessiva do limite do cartão pode impactar negativamente o score de crédito e dificultar a obtenção de crédito futuro.
Caso Real: aplicação em Ferramentas e Parcelamento
Imagine um profissional de marketing digital que decide investir em um conjunto de ferramentas de avaliação de dados e automação de marketing no AliExpress. O despesa total das ferramentas é considerável, mas o profissional vislumbra um aumento significativo na sua produtividade e na sua capacidade de gerar resultados para os seus clientes. Ele opta por parcelar a compra no cartão de crédito, dividindo o mérito total em 12 vezes.
Ao longo dos meses, o profissional utiliza as ferramentas para otimizar as campanhas de marketing dos seus clientes, aumentar o tráfego dos seus sites e gerar mais leads qualificados. Como resultado, ele consegue aumentar a sua receita em 30%, superando o mérito das parcelas do cartão de crédito e obtendo um lucro considerável. Este é um exemplo claro de como o parcelamento inteligente pode viabilizar investimentos que geram um retorno financeiro expressivo.
Outro exemplo seria um artesão que compra uma máquina de corte a laser parcelada. A máquina permite que ele crie produtos mais elaborados e personalizados, aumentando seu ticket médio e atraindo novos clientes. O aumento da receita rapidamente cobre as parcelas e gera lucro.
A Narrativa do mérito: Além do Preço no AliExpress
A percepção de mérito é um elemento crucial na julgamento de compra, especialmente quando se trata de produtos adquiridos no AliExpress. É preciso ir além da avaliação superficial do preço e considerar outros fatores que contribuem para o mérito total do artefato. A excelência dos materiais, a durabilidade, a funcionalidade, o design e a marca são aspectos que influenciam a percepção de mérito e justificam o aplicação em produtos mais caros.
Considere a compra de um smartphone de última geração. Embora o preço seja elevado, ele oferece recursos avançados, como uma câmera de alta resolução, um processador potente, uma tela de alta excelência e uma bateria de longa duração. Esses recursos proporcionam uma experiência de uso superior e justificam o aplicação. Além disso, um smartphone de excelência pode durar mais tempo, evitando a necessidade de substituições frequentes.
A marca também desempenha um papel importante na percepção de mérito. Marcas renomadas, como Apple, Samsung e Xiaomi, são associadas à excelência, confiabilidade e inovação. Ao adquirir um artefato de uma marca reconhecida, você está pagando não apenas pelo artefato em si, mas também pela reputação e pela segurança da marca.
Estudo de Caso: Parcelamento para Revenda Lucrativa
Um empreendedor identifica uma demanda crescente por produtos importados de alta excelência e decide investir na compra de um lote de relógios de luxo no AliExpress. Ele negocia um preço vantajoso com o fornecedor e opta por parcelar a compra no cartão de crédito, dividindo o mérito total em 6 vezes. Ao receber os relógios, o empreendedor realiza uma sessão de fotos profissional e cria uma loja virtual com design atraente. Ele investe em marketing digital para divulgar os produtos e atrair clientes.
Em poucos meses, o empreendedor consegue vender todos os relógios com uma margem de lucro considerável, superando o mérito das parcelas do cartão de crédito e obtendo um retorno sobre o aplicação (ROI) expressivo. Este é um exemplo de como o parcelamento inteligente pode viabilizar negócios lucrativos de revenda de produtos importados.
Outro exemplo seria a compra de joias folheadas a ouro para revenda. Com uma boa estratégia de marketing e um público-alvo bem definido, o lucro pode ser alto, compensando as taxas do parcelamento e gerando renda extra.
avaliação Técnica: Custos de Oportunidade e Alternativas
A avaliação dos custos de oportunidade é fundamental na tomada de decisões financeiras. Ao optar pelo parcelamento com cartão de crédito, é preciso considerar as alternativas de aplicação que poderiam gerar um retorno financeiro superior. A aplicação do mérito total da compra em um aplicação de renda fixa ou variável pode render juros e dividendos, compensando o despesa do parcelamento. A comparação entre o despesa do parcelamento e o potencial de retorno de outras alternativas de aplicação permite uma julgamento mais consciente e informada.
A antecipação de recebíveis é outra alternativa a ser considerada. Empresas que possuem contas a receber podem antecipar o recebimento desses valores junto a instituições financeiras, obtendo recursos para financiar a compra à vista e evitar o pagamento de juros do parcelamento. A taxa de desconto aplicada na antecipação de recebíveis deve ser comparada com a taxa de juros do parcelamento para identificar a alternativa mais vantajosa.
A utilização de programas de fidelidade e cashback também pode reduzir o despesa final da compra. A acumulação de pontos ou o recebimento de cashback em compras anteriores pode ser utilizada para abater o mérito da nova compra, diminuindo a necessidade de parcelamento ou reduzindo o mérito das parcelas.
História de Sucesso: Parcelamento para Expansão de Negócios
a jornada continua, Um pequeno empresário, proprietário de uma loja de roupas online, decide expandir o seu negócio e investir na compra de um novo estoque de produtos importados do AliExpress. Ele negocia um preço vantajoso com o fornecedor e opta por parcelar a compra no cartão de crédito, dividindo o mérito total em 10 vezes. Com o novo estoque, o empresário consegue aumentar a variedade de produtos oferecidos na sua loja online e atrair novos clientes.
Em poucos meses, as vendas da loja online aumentam significativamente, superando o mérito das parcelas do cartão de crédito e gerando um lucro expressivo. O empresário reinveste o lucro na expansão do negócio, contratando novos funcionários e investindo em marketing digital. Este é um exemplo de como o parcelamento inteligente pode impulsionar o crescimento de um negócio e gerar prosperidade.
Outro exemplo seria um chef de cozinha que compra equipamentos profissionais para abrir seu próprio restaurante. O parcelamento viabiliza o sonho e, com uma gestão eficiente, o negócio se torna um sucesso.
Conclusão Técnica: Estratégias Avançadas de Parcelamento
A otimização do score de crédito é uma estratégia fundamental para obter taxas de juros mais favoráveis no parcelamento com cartão de crédito. O pagamento em dia das contas, a utilização consciente do crédito rotativo e a manutenção de um bom relacionamento com as instituições financeiras contribuem para a elevação do score de crédito. Um score de crédito elevado possibilita a obtenção de cartões de crédito com taxas de juros menores e limites mais altos.
A negociação das taxas de juros com o banco emissor do cartão de crédito é outra estratégia a ser considerada. A apresentação de propostas de outras instituições financeiras, com taxas de juros mais competitivas, pode incentivar o banco a oferecer condições mais vantajosas. A demonstração de um bom histórico de pagamento e um relacionamento de longo prazo com o banco podem facilitar a negociação.
A utilização de programas de pontos e milhas aéreas também pode gerar benefícios adicionais. A acumulação de pontos ou milhas em compras parceladas pode ser trocada por descontos em futuras compras, passagens aéreas ou outros produtos e serviços. A seleção de cartões de crédito que ofereçam programas de pontos e milhas vantajosos pode otimizar o retorno sobre o aplicação.